Aumento del IVA y beneficios tributarios para grandes empresas: De la Espriella busca reencauchar la reforma de Carrasquilla

La Ley de Rescate Económico presentada por el Gobierno de Abelardo De la Espriella retoma varios de los componentes centrales de la reforma tributaria que Alberto Carrasquilla impulsó en 2021, durante la administración de Iván Duque. La ampliación de la base de contribuyentes del impuesto de renta, la reducción de la tributación empresarial, los cambios en el impuesto al patrimonio y, especialmente, la ampliación de los productos sometidos al IVA muestran coincidencias entre las dos iniciativas, separadas por cinco años y dos gobiernos.
Uno de los principales puntos de conexión está en el impuesto sobre la renta de las personas naturales. En 2021, Carrasquilla propuso ampliar la proporción de colombianos que pagaban este tributo: pasar del 4 % al 12 % de las personas naturales. La propuesta buscaba incorporar a contribuyentes con ingresos desde aproximadamente 2,5 millones de pesos mensuales, ampliando considerablemente la base de tributación.
El proyecto presentado ahora por el Gobierno de De la Espriella también busca ampliar la incorporación de personas naturales al pago efectivo de renta. Para ello, plantea introducir una tarifa marginal del 9 % para las rentas líquidas gravables entre 720 y 1.090 UVT. Actualmente, el primer tramo gravado comienza con una tarifa marginal del 19 %. Según la exposición de motivos del proyecto, el cambio permitiría anticipar el ingreso de nuevos contribuyentes al sistema y aumentar el recaudo. No se trata de una tarifa general del 9 % para todos los trabajadores, sino de un nuevo tramo dentro de la tabla de tributación.
La reducción del impuesto de renta a las empresas es otra similitud. La reforma de Carrasquilla planteaba llevar la tarifa general corporativa al 30 % a partir de 2024, aunque contemplaba una sobretasa temporal que la situaba en el 33 % durante 2022 y 2023. La nueva Ley de Rescate Económico propone reducir la tarifa que actualmente está en el 35 %: bajaría al 33 % en 2027 y al 31 % desde 2028. En ambos proyectos aparece la misma orientación tributaria: disminuir la carga de renta sobre las sociedades, ubicándola alrededor del 30 % o el 31 %.
También existen similitudes en el tratamiento del impuesto al patrimonio. La propuesta de Carrasquilla contemplaba un impuesto temporal y solidario a la riqueza, con tarifas marginales del 1 % y el 2 % para patrimonios que superaran determinados umbrales. El proyecto de De la Espriella plantea mantener temporalmente el gravamen, pero reducir su estructura: establece una tarifa marginal del 0,5 % para un tramo patrimonial y del 1 % para los patrimonios que superen el siguiente umbral. Aunque las tarifas y las bases no son idénticas, ambos proyectos incorporan un impuesto patrimonial temporal como parte de sus respectivos ajustes fiscales.
Sin embargo, uno de los puntos más sensibles y que conecta directamente ambas iniciativas es la ampliación de la base del IVA sobre bienes de consumo. La reforma de Carrasquilla, denominada Ley de Solidaridad Sostenible, generó una fuerte controversia en 2021 por su propuesta de eliminar la categoría de bienes exentos, con excepción de las exportaciones. El debate se extendió a productos de la canasta familiar y a los efectos que el cambio en el tratamiento tributario tendría sobre los precios de los alimentos. Entre los productos cuya situación fue discutida estuvieron el pollo, los huevos, la carne, la leche y el queso. La propuesta no significaba que todos pasaran directamente a pagar un IVA del 19 % al consumidor, pero sí modificaba su tratamiento tributario y podía generar mayores costos en sus cadenas de producción.
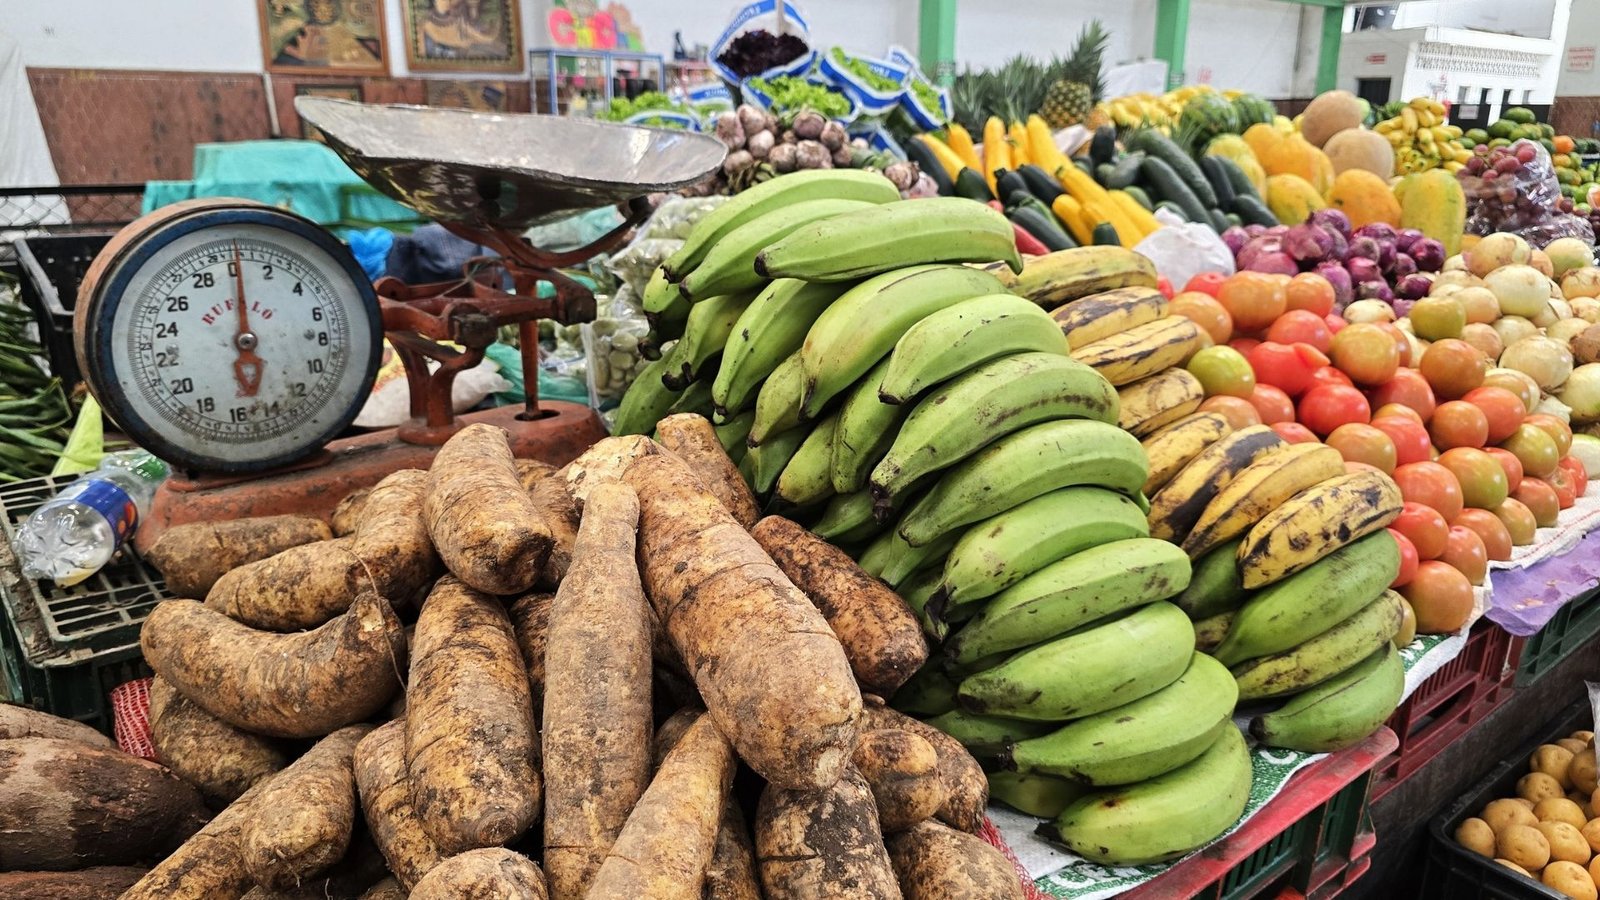
Cinco años después, el proyecto de De la Espriella vuelve a poner en discusión la ampliación del IVA sobre alimentos. Su artículo 42 propone modificar el artículo 424 del Estatuto Tributario, que contiene el listado de bienes excluidos del impuesto. La comparación entre la norma vigente y el nuevo articulado muestra que desaparecerían de esa relación numerosas frutas, verduras y productos agrícolas que actualmente no causan IVA.
Entre los alimentos afectados por la eliminación de esas exclusiones aparecen el tomate, la cebolla, el ajo, la zanahoria, el pepino, el repollo, la lechuga y otras hortalizas. También figuran frutas de consumo habitual como el banano, el plátano, el aguacate, la guayaba, el mango, la piña, las uvas, los cítricos, la papaya, la sandía, las manzanas y las peras. La modificación incluye además productos como la miel natural, la cebada, el maíz para consumo humano y la sal de mesa. Al perder la exclusión del artículo 424 y no contar con otro tratamiento especial, estos bienes quedarían sometidos a la tarifa general del IVA del 19 %, si la iniciativa es aprobada en esos términos.
La diferencia entre los dos proyectos está en los productos y mecanismos tributarios concretos, pero la discusión de fondo vuelve a ser la misma: ampliar el recaudo mediante cambios en la tributación de las personas naturales, las empresas, el patrimonio y los bienes de consumo. En 2021, la propuesta de Carrasquilla provocó un amplio rechazo social, especialmente por los cambios planteados en materia de IVA y su posible impacto sobre el costo de vida. Ahora, el proyecto de De la Espriella vuelve a incluir modificaciones que podrían trasladar mayores costos a los consumidores, esta vez mediante la eliminación de exclusiones que protegen a numerosas frutas y verduras frescas.
En esta comparación también aparece un protagonista que conecta directamente ambos momentos: el actual vicepresidente José Manuel Restrepo. Durante el Gobierno de Iván Duque, Restrepo fue ministro de Comercio, Industria y Turismo y, tras la salida de Alberto Carrasquilla en mayo de 2021, asumió el Ministerio de Hacienda. Le correspondió entonces continuar la conducción económica del Gobierno después de la crisis política que llevó al retiro de la reforma tributaria de Solidaridad Sostenible.
Ahora, cinco años después, Restrepo vuelve a estar en el centro de una propuesta de ajuste fiscal. Esta vez, como vicepresidente de De la Espriella, encabezó la presentación pública de la Ley de Rescate Económico en la Plaza de Bolívar, junto al ministro de Hacienda, Miguel Gómez, y otros integrantes del Gobierno. La iniciativa se presenta bajo el argumento de corregir el déficit presupuestal y el endeudamiento que, según la administración actual, dejó el Gobierno de Gustavo Petro.
La coincidencia resulta significativa: José Manuel Restrepo pasó de integrar el equipo económico que impulsó la reforma de Carrasquilla a presentar ahora una iniciativa que recupera varios de sus componentes tributarios. La reforma de 2021 no logró avanzar en el Congreso y terminó retirada en medio de las protestas nacionales. La nueva propuesta retoma parte de aquella agenda, con cambios en sus porcentajes, umbrales y mecanismos, pero con una discusión que vuelve a tocar uno de los asuntos más sensibles para los hogares colombianos: el impuesto sobre los alimentos y el costo de la canasta familiar.
Más en esta sección
 29 Oct, 2026
Ley de ajuste fiscal de Abelardo De la Espriella aumentaría el IVA a frutas y verduras de la canasta familiar
 27 Oct, 2026
Acuerdo minero con EE.UU. avanza mientras el Gobierno desmonta protecciones ambientales sobre millones de hectáreas en Colombia
 23 Oct, 2026