Precio de la cerveza y otras bebidas se dispararía con la reforma tributaria del Gobierno de De la Espriella
La cerveza, una de las bebidas de mayor consumo en Colombia y habitual en reuniones familiares, encuentros sociales y fines de semana, tendría un nuevo esquema de impuestos si el Congreso aprueba el proyecto de Ley de Rescate Económico presentado por el Gobierno de Abelardo De la Espriella. La iniciativa no establece cuánto deberá subir cada botella o lata, pero modifica la fórmula tributaria que se aplica a la producción de cerveza y podría trasladar mayores costos al precio que pagan los consumidores.
El cambio está contemplado en los artículos 33 al 37 del proyecto, que modifican disposiciones de la Ley 223 de 1995. Actualmente, la cerveza y los sifones tienen una tarifa del 48% sobre la base gravable correspondiente al precio de venta al detallista. De ese porcentaje, ocho puntos se destinan a financiar el aseguramiento en salud. El IVA tiene un tratamiento separado y su base se calcula descontando el impuesto al consumo del precio de venta.
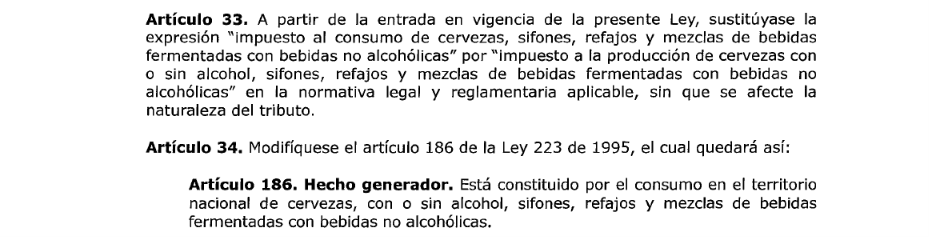
La propuesta reemplazaría ese esquema por dos componentes: uno específico, de $330 por cada grado de alcohol en una presentación de 330 mililitros, y otro ad valorem del 10% sobre el precio de venta al público certificado anualmente por el Departamento Administrativo Nacional de Estadística (DANE). Este último se calcularía sin incluir el impuesto a la producción ni el IVA.
La diferencia se refleja en el cálculo por presentación. Una cerveza de 330 mililitros y 4 grados de alcohol tendría un componente específico de $1.320; si contiene 4,5 grados, sería de $1.485, y si alcanza los 5 grados, llegaría a $1.650. A esos valores se sumaría el 10% del precio de venta al público que certifique el DANE.
Por ejemplo, si para una cerveza de 330 mililitros y 4,5 grados de alcohol el precio de referencia certificado fuera hipotéticamente de $3.500, el nuevo impuesto sumaría $1.835: $1.485 del componente específico y $350 del componente ad valorem. Esta cifra corresponde al tributo calculado bajo el ejemplo, no al aumento exacto que tendría el precio final en una tienda o supermercado.
La diferencia es importante porque el proyecto utiliza una base de cálculo distinta a la vigente. Por esa razón, no basta con comparar el 48% actual con el 10% propuesto para concluir que el impuesto disminuiría, ni es posible afirmar que todas las cervezas subirán una cantidad idéntica. El efecto dependerá del grado de alcohol, el volumen, el precio certificado por el DANE y la forma en que productores y comerciantes trasladen la carga tributaria a los consumidores.
La iniciativa también contempla que las presentaciones distintas a 330 mililitros liquiden el componente específico de manera proporcional. La cerveza sin alcohol quedaría excluida de ese componente, pero seguiría pagando el 10% ad valorem. Además, desde el primero de enero de 2028, el componente específico aumentaría cada año con la variación del Índice de Precios al Consumidor (IPC), más cuatro puntos porcentuales. En consecuencia, el valor inicial de $330 por grado alcoholimétrico no permanecería fijo.
El proyecto incluye modificaciones para otras bebidas. En el caso de los licores destilados, vinos y aperitivos, propone aplicar la tarifa general del IVA del 19%, en reemplazo del tratamiento del 5% contemplado actualmente para estos productos, y establecer un impuesto al consumo con un componente específico de $750 por grado de alcohol en una unidad de 750 mililitros, más un componente ad valorem del 35% sobre el precio de venta al público certificado por el DANE. La combinación de estos cambios también podría encarecer estas bebidas, aunque el impacto dependerá de cada producto y de su estructura de costos.
Los recursos adicionales que se obtengan por la modificación del impuesto a la producción de cerveza tendrían como destino la financiación del aseguramiento en salud. El proyecto establece un mecanismo para calcular los ingresos adicionales frente al recaudo de 2026 actualizado por IPC y dispone su transferencia a la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (ADRES).
La iniciativa fue radicada en el Congreso el 29 de octubre y deberá surtir su trámite legislativo. Por tanto, las modificaciones todavía no están vigentes. El texto tampoco fija un precio nuevo para la cerveza ni ordena un porcentaje de incremento al consumidor: lo que propone es cambiar el impuesto que recae sobre el producto, una modificación que podría reflejarse en el gasto cotidiano de los hogares si es aprobada y trasladada a los precios de venta.
Más en esta sección
 29 Oct, 2026
Ley de ajuste fiscal de Abelardo De la Espriella aumentaría el IVA a frutas y verduras de la canasta familiar
 27 Oct, 2026
Acuerdo minero con EE.UU. avanza mientras el Gobierno desmonta protecciones ambientales sobre millones de hectáreas en Colombia
 23 Oct, 2026