Reforma tributaria de Abelardo De La Espriella encarecería los insumos agrícolas
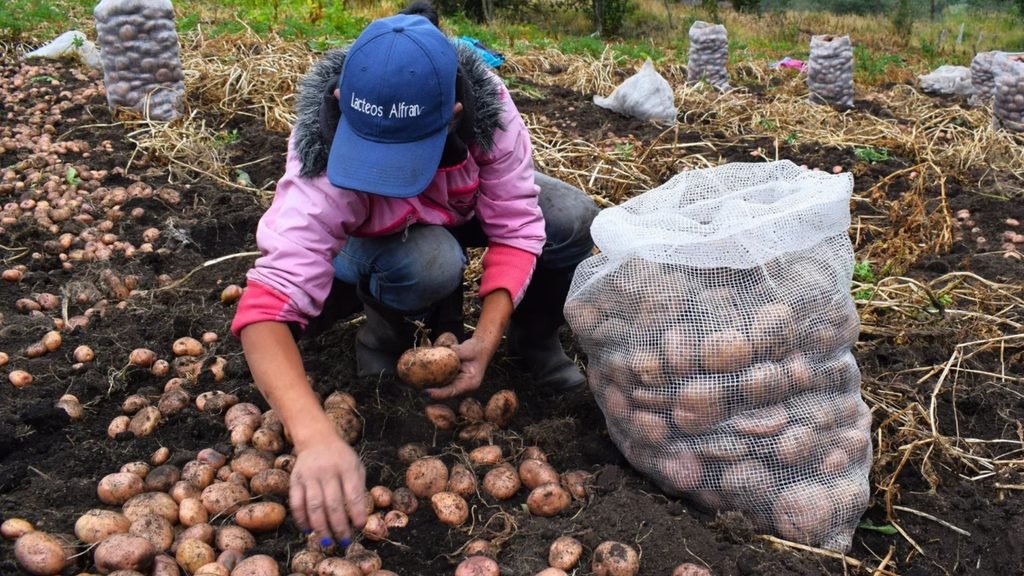
La reforma tributaria presentada por el Gobierno de Abelardo De La Espriella ante el Congreso de la República plantea cambios en el IVA que podrían incrementar los costos de producción agropecuaria y trasladar nuevas presiones al precio de los alimentos. La iniciativa, denominada Ley de Rescate Económico, propone retirar beneficios tributarios a semillas, fertilizantes, plaguicidas, sistemas de riego, maquinaria y otros elementos fundamentales para la actividad agrícola y pecuaria.
Uno de los cambios está contemplado en el artículo 42 del proyecto, que sustituye el artículo 424 del Estatuto Tributario y modifica el listado de bienes excluidos del IVA. Entre los productos que perderían este tratamiento se encuentran semillas de siembra, material vegetal para propagación, abonos orgánicos, fertilizantes minerales y químicos, insecticidas, fungicidas, herbicidas y otros productos fitosanitarios. También se incluyen sistemas de riego por goteo y aspersión, tractores, cosechadoras, guadañadoras, trilladoras y diferentes equipos utilizados en las labores del campo.
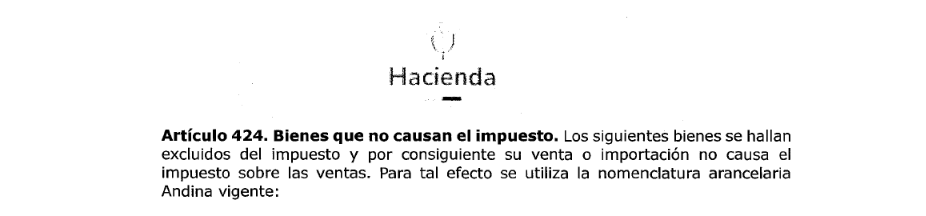
La propuesta también elimina la exclusión que actualmente beneficia a determinadas materias primas utilizadas en la fabricación de fertilizantes y plaguicidas. Esto significa que el cambio tributario no se limitaría a los productos que adquiere directamente el agricultor, sino que podría repercutir en los costos de fabricación y comercialización de insumos esenciales para la producción.
Otro cambio se encuentra en el artículo 106, que propone eliminar los artículos 468-1 y 468-3 del Estatuto Tributario, mediante los cuales se establece la tarifa diferencial del 5 % del IVA. Entre los productos agropecuarios afectados están los alimentos concentrados para animales, las harinas y residuos utilizados en su alimentación, herramientas agrícolas, fumigadoras, secadores de productos agrícolas, máquinas para preparar el suelo, equipos de ordeño y maquinaria para avicultura. Al desaparecer la tarifa reducida, estos bienes pasarían, en principio, al 19 %, siempre que no tengan otro tratamiento especial.
La modificación también alcanza algunos servicios relacionados directamente con la producción agropecuaria. El proyecto propone retirar la exclusión del IVA para actividades como riego, siembra, fumigación, cosecha y asistencia técnica, que pasarían a estar gravadas con la tarifa general.
El impacto potencial de estas disposiciones es especialmente relevante para los pequeños y medianos productores, quienes deben asumir los costos de fertilización, control de plagas, preparación del terreno, mantenimiento de cultivos y alimentación animal. El incremento tributario podría encarecer estas operaciones y reducir los márgenes de rentabilidad, especialmente en explotaciones que tienen menor capacidad para absorber los nuevos costos.
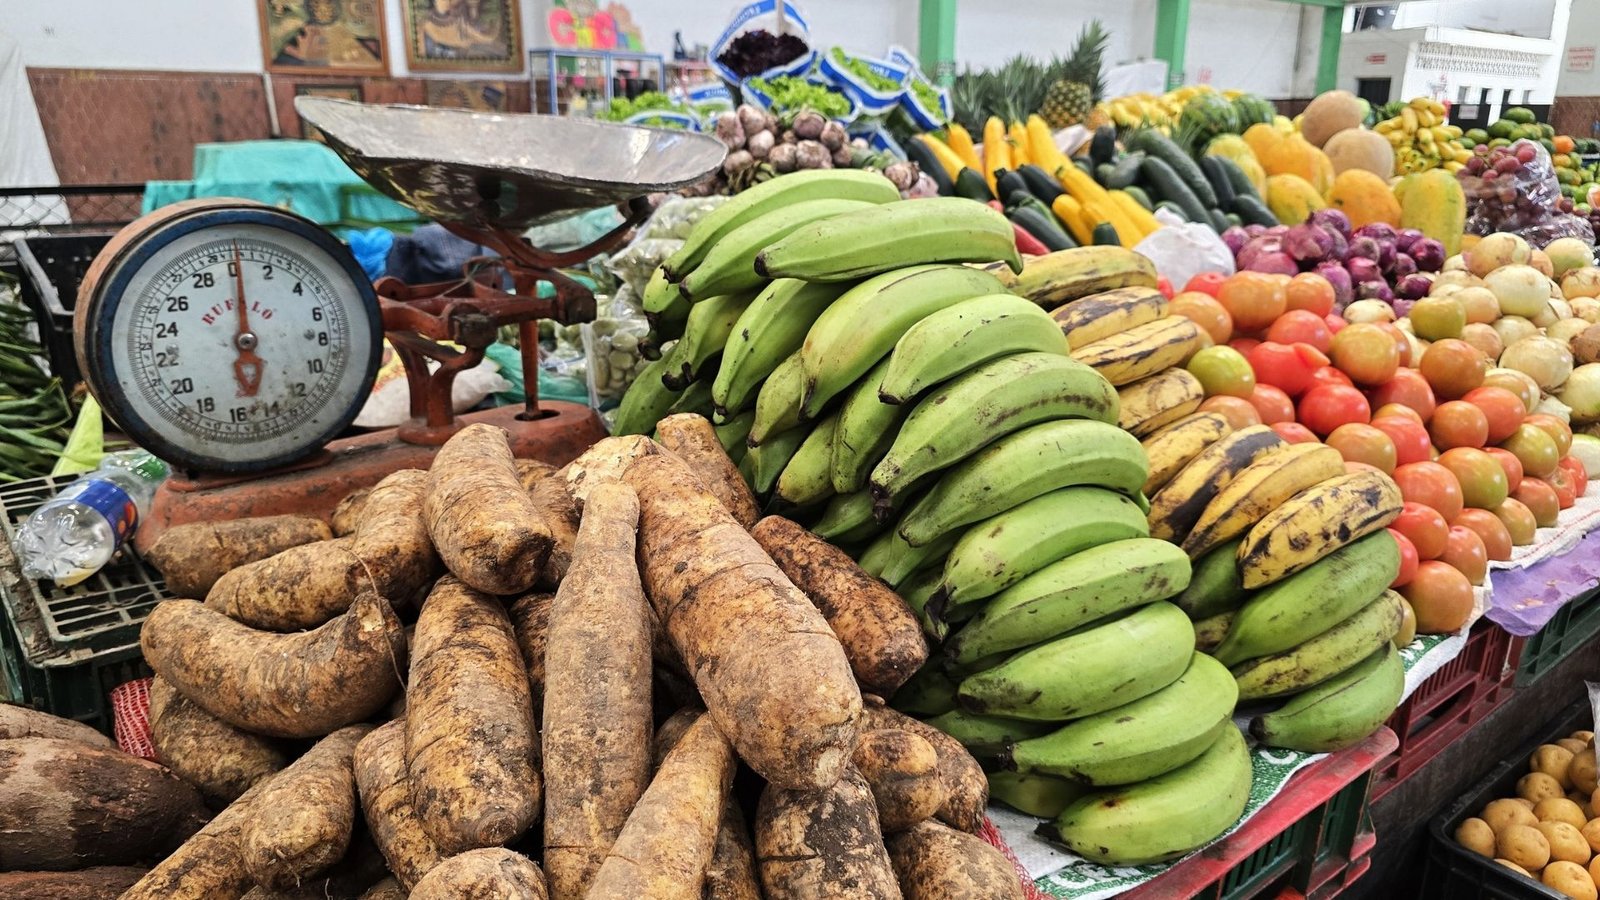
A esta presión sobre la producción se suma otro cambio de la reforma: la modificación de los alimentos que actualmente están excluidos del IVA. La comparación entre el listado vigente y el propuesto muestra que frutas como banano, plátano, mango, aguacate, piña y cítricos; hortalizas como tomate, cebolla, ajo, zanahoria y lechuga; y legumbres como fríjol y lenteja dejarían de contar con la exclusión tributaria y pasarían, en principio, a pagar el 19 %.
De esta manera, determinados alimentos podrían enfrentar dos presiones tributarias simultáneas: el encarecimiento de los insumos y servicios necesarios para producirlos y la aplicación directa del IVA sobre su comercialización. La combinación podría reflejarse en mayores precios para los consumidores y afectar el presupuesto de los hogares, especialmente aquellos que destinan una proporción importante de sus ingresos a la alimentación.
Aunque el proyecto contempla un mecanismo de devolución del IVA para determinados sectores de la población, este no elimina los posibles incrementos en los costos de producción ni garantiza que todos los consumidores reciban una compensación equivalente al encarecimiento de los alimentos.
Las modificaciones descritas tendrían aplicación general a partir del 1 de enero de 2028, si el proyecto es aprobado por el Congreso en estos términos.
El debate sobre la iniciativa no se limita al recaudo tributario. También involucra sus consecuencias sobre el sector agropecuario, los costos de producción nacional, la rentabilidad de los pequeños productores y la capacidad de los hogares colombianos para acceder a alimentos básicos. La preocupación está en que, mientras producir determinados alimentos podría resultar más costoso, comprarlos también podría implicar una mayor carga tributaria para los consumidores.
Más en esta sección
 29 Oct, 2026
Ley de ajuste fiscal de Abelardo De la Espriella aumentaría el IVA a frutas y verduras de la canasta familiar
 27 Oct, 2026
Acuerdo minero con EE.UU. avanza mientras el Gobierno desmonta protecciones ambientales sobre millones de hectáreas en Colombia
 23 Oct, 2026