Reforma tributaria propone gravar frutas con IVA del 19% y reducir al 0% el de salchichón, butifarra y mortadela
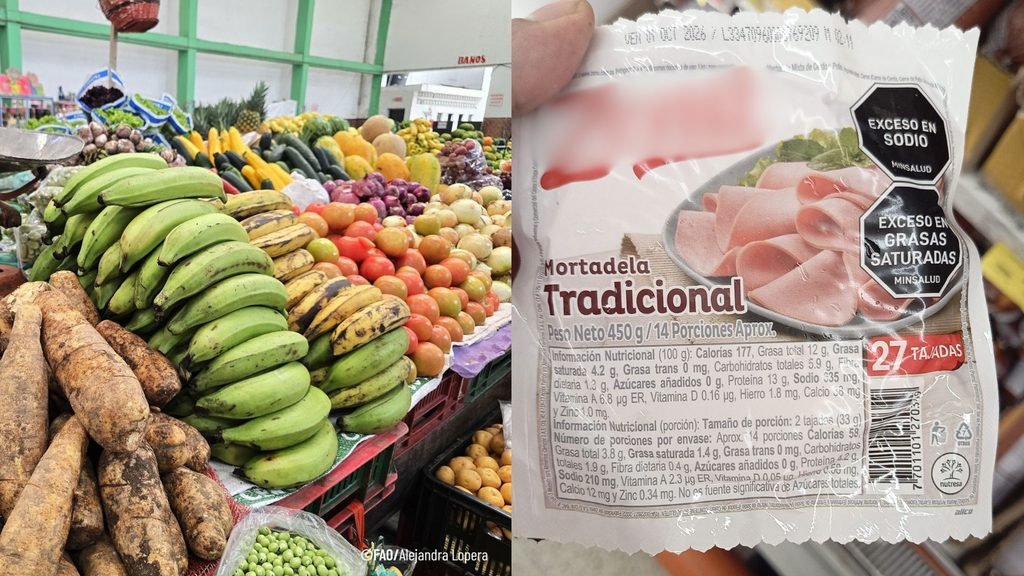
El proyecto de Ley de Rescate Económico presentado por el Gobierno de Abelardo De la Espriella propone cambios en el IVA que modifican el tratamiento tributario de varios alimentos de consumo cotidiano. La iniciativa plantea retirar del listado de productos excluidos del impuesto numerosas frutas y verduras frescas, que pasarían a estar gravadas con la tarifa general del 19 %. Al mismo tiempo, propone que tres productos cárnicos procesados —salchichón, butifarra y mortadela— pasen de pagar el 5 % a tener una tarifa del 0 %.
La modificación está contemplada en el artículo 42 del proyecto, que ordena cambiar el artículo 424 del Estatuto Tributario, correspondiente a los bienes excluidos del IVA. En el nuevo listado desaparecen numerosas partidas arancelarias que actualmente protegen del impuesto a frutas frescas. Entre ellas están los bananos y plátanos; aguacates, guayabas, mangos, piñas e higos; cítricos; uvas; sandías, melones y papayas; manzanas y peras, además de duraznos, cerezas, ciruelas y otras frutas. También se eliminan del listado vigente distintas hortalizas, como tomate, cebolla, lechuga, zanahoria y pepino.
Al desaparecer estas exclusiones y no estar contempladas esas frutas en otra categoría especial, quedarían sometidas a la tarifa general del 19 %, establecida en el artículo 468 del Estatuto Tributario. En términos prácticos, productos que actualmente se venden sin IVA pasarían a tener ese impuesto en su comercialización. La modificación está prevista para entrar en vigor el 1 de enero de 2028, de acuerdo con el artículo 42 del proyecto.
En sentido contrario, el artículo 46 propone modificar el artículo 477 del Estatuto Tributario, que establece los bienes exentos del IVA. En la nueva redacción aparecen expresamente las partidas arancelarias 16.01 y 16.02: para la primera, únicamente el salchichón y la butifarra; para la segunda, únicamente la mortadela. Estos productos, que actualmente tienen una tarifa del 5 %, pasarían a estar exentos, es decir, con tarifa cero y derecho a compensación y devolución del IVA pagado en las compras relacionadas con su producción. El cambio también empezaría a regir el 1 de enero de 2028.
El contraste de la propuesta está en que frutas como el banano, el aguacate, la guayaba, el mango y la uva dejarían de contar con la exclusión del IVA, mientras que el salchichón, la butifarra y la mortadela recibirían una exención total. Se trata de una modificación en la estructura de tributación de los alimentos que puede repercutir de manera distinta en los hogares, dependiendo de sus patrones de consumo y del traslado del impuesto a los precios.
El efecto sobre el negocio cárnico
La modificación también tiene relevancia para el sector empresarial. Grupo Nutresa participa en el negocio de carnes frías a través de compañías como Alimentos Cárnicos S.A.S. e Industria de Alimentos Zenú S.A.S. En un memorando de oferta de valores publicado en abril de 2026, el propio Grupo Nutresa identificó a Alimentos Cárnicos como una de sus subsidiarias y ubicó a estas compañías dentro de su segmento de carnes frías.
La relación empresarial adquiere relevancia al revisar la estructura accionaria del grupo. El mismo documento financiero señala que Jaime Gilinski controla el 84,5 % de los derechos económicos y de voto de Grupo Nutresa. Forbes Colombia, por su parte, lo ubicó en abril de 2026 en el primer lugar de su listado de las mayores fortunas del país.
Alimentos Cárnicos S.A.S. reportó ingresos operacionales por $2,79 billones durante 2025. Según la información financiera presentada ante la Superintendencia de Sociedades y consultada por Croma, la compañía ocupó el primer lugar entre las empresas que reportaron actividad en procesamiento y conservación de carne y productos cárnicos, con 137 empresas que registraron ingresos ese año.
Estos datos permiten identificar que una compañía del grupo empresarial controlado por Gilinski tiene una participación económica importante en el sector que podría beneficiarse de la exención propuesta para determinados productos cárnicos.
Más en esta sección
 29 Oct, 2026
Ley de ajuste fiscal de Abelardo De la Espriella aumentaría el IVA a frutas y verduras de la canasta familiar
 27 Oct, 2026
Acuerdo minero con EE.UU. avanza mientras el Gobierno desmonta protecciones ambientales sobre millones de hectáreas en Colombia
 23 Oct, 2026